1Déclarer votre situation dans Mon entreprise
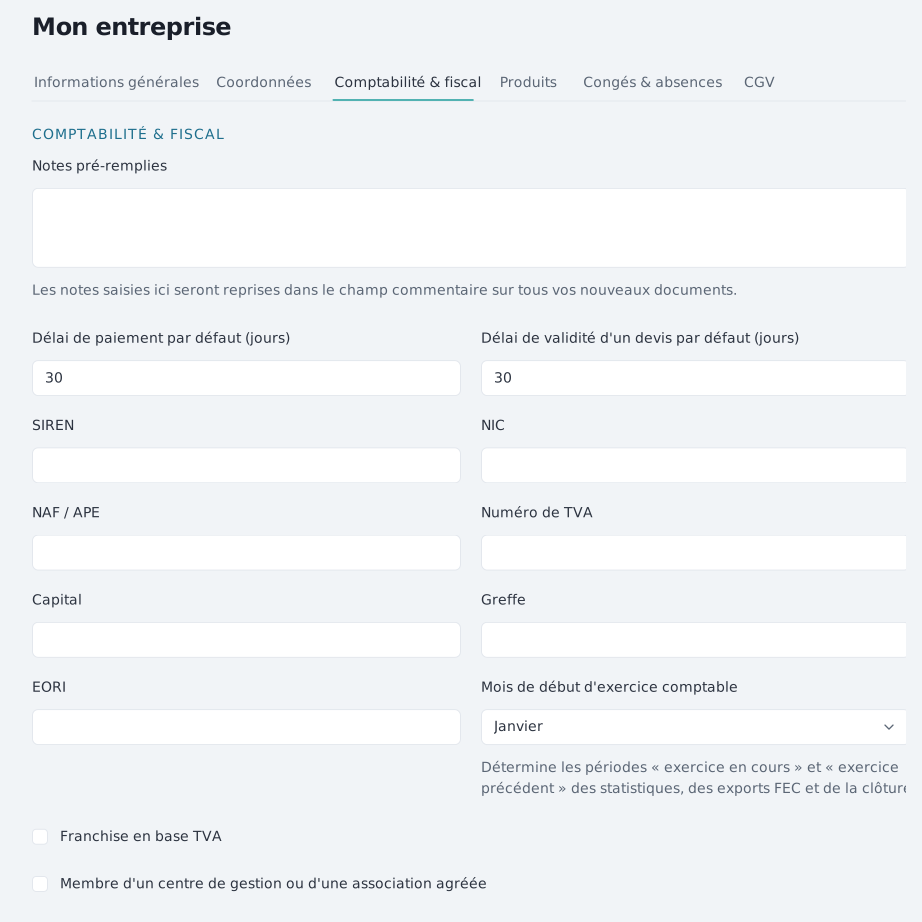
Paramètres, Mon entreprise, onglet Comptabilité & fiscal
- Dans le menu latéral de votre espace, cliquez sur Paramètres, tout en bas.
- Cliquez sur Entreprise dans la colonne de gauche.
- Ouvrez l'onglet Comptabilité & fiscal.
Les deux cases se trouvent en bas de l'onglet, sous les champs d'identité fiscale. Les autres réglages du compte sont regroupés dans la gestion des préférences.
Franchise en base de TVA
Si vous êtes un professionnel concerné par la franchise en base de TVA, vous devez facturer en hors taxe et cocher la case Franchise en base TVA. Vous pouvez connaître votre régime fiscal sur le mémento fiscal qui vous a été transmis par le service des impôts des entreprises lors de la création de votre entreprise.
Membre d'un centre de gestion ou d'une association agréée
Si vous êtes adhérent d’un centre de gestion agréé ou d’une association agréée, une mention informant de votre statut d’adhérent et l’acceptation du règlement par chèque ou CB doit apparaître sur vos documents professionnels, tels que les factures. Cochez la case Membre d'un centre de gestion ou d'une association agréée si vous êtes concerné.
2Les mentions en fonction de la facture
Formulaire de la facture, onglet Client
Sur une facture, l'onglet Client commande les mentions qui dépendent de la personne facturée et de la destination de la vente. L'aperçu du document, à gauche du formulaire, se met à jour à chaque changement.
Les pénalités de retard
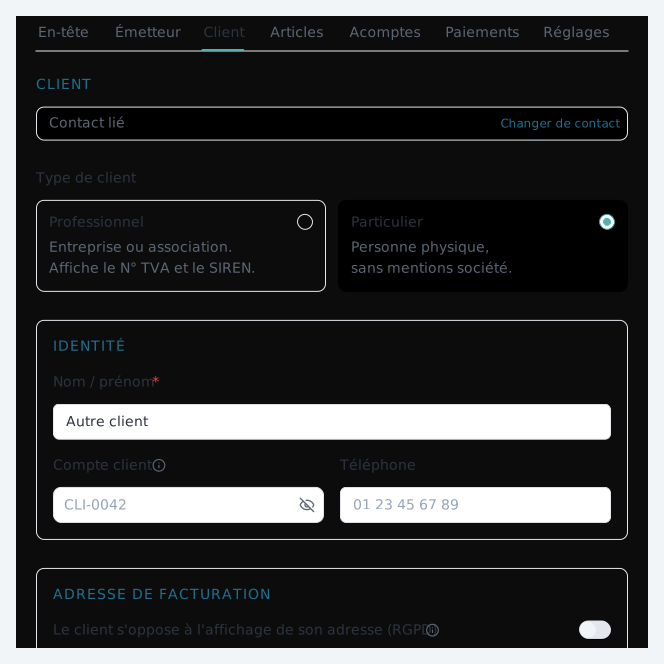
Les factures adressées aux professionnels doivent faire apparaître les taux des pénalités de retard. Avec le type de client Professionnel, la mention se rapportant à l'article L. 441-6 du code de commerce figure en bas du document. Si vous facturez un particulier, choisissez Particulier au lieu de Professionnel dans la partie concernant le client : la mention des pénalités de retard n'apparaît pas.
Adresse de facturation
Depuis le 01/10/2019, l’adresse du client doit obligatoirement figurer sur la facture. Si votre client est un particulier, celui-ci a le droit de s’y opposer. Sélectionnez le type de client Particulier : l'interrupteur Le client s'oppose à l'affichage de son adresse (RGPD) apparaît alors dans la partie Adresse de facturation. Ne l'activez que si votre client vous a indiqué qu'il s'opposait à ce que son adresse soit affichée.
Livraison de biens dans les DOM
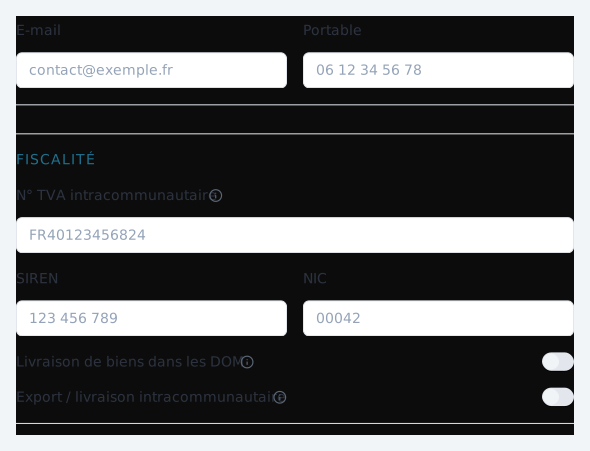
Si la facture concerne des marchandises, livrées depuis la métropole dans les DOM, la TVA ne s’applique pas. Dans la partie Fiscalité de l'onglet Client, activez l'interrupteur Livraison de biens dans les DOM : la TVA du document passe à 0 % et la mention « TVA non applicable, art. 294 du CGI » s'affiche sur la facture.
Export et livraison intracommunautaire
D’après le Code général des impôts, la TVA n’est pas applicable en cas de livraisons de biens expédiés ou transportés depuis la France vers un professionnel situé dans un autre État de l’Union européenne (livraison intracommunautaire) ou en dehors (exportation vers pays tiers). Si les conditions de l'exonération sont remplies, activez l'interrupteur Export / livraison intracommunautaire : la mention « Exonération de TVA, art. 262 I et 262 Ter-I du CGI » figure alors sur la facture.
3Porter une mention propre à un produit
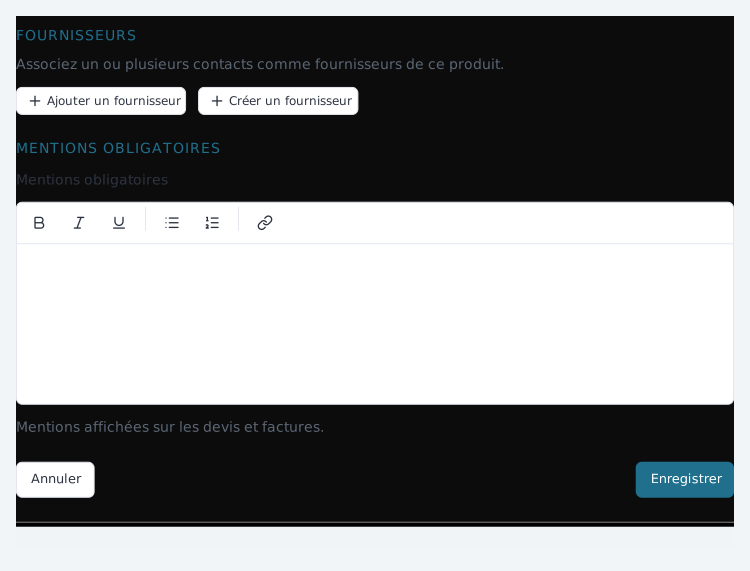
Fiche du produit, partie Mentions obligatoires
S’il s’agit d’une mention à préciser lorsqu’un produit (service ou marchandise) en particulier est facturé, renseignez-la lors de la création du produit (exemple : Prestations de services se rattachant à un immeuble -> article 47 de la directive 2006/112/CE ou article 259 A 2° du CGI). Elle apparaîtra ainsi sur vos documents et vous n’aurez plus besoin d’y penser.
- Ouvrez la fiche du produit depuis Gestion commerciale, Liste des produits.
- Descendez jusqu'à la partie Mentions obligatoires, en bas de la fiche.
- Saisissez votre mention, puis cliquez sur Enregistrer.
L'aide du champ le précise : les mentions saisies ici sont affichées sur les devis et les factures.
À savoir : le champ Mentions obligatoires de la fiche produit est strictement réservé à cet usage. Lorsqu'il est complété, les mentions automatiques citées plus haut n'apparaissent pas si le produit portant la mention spécifique est facturé.
Si vous êtes dans une situation qui nécessite qu’une mention obligatoire, autre que celles citées précédemment, soit affichée sur vos documents, nous vous invitons à la renseigner manuellement sur ceux-ci afin de rester dans la légalité.